 小浪的精明生活
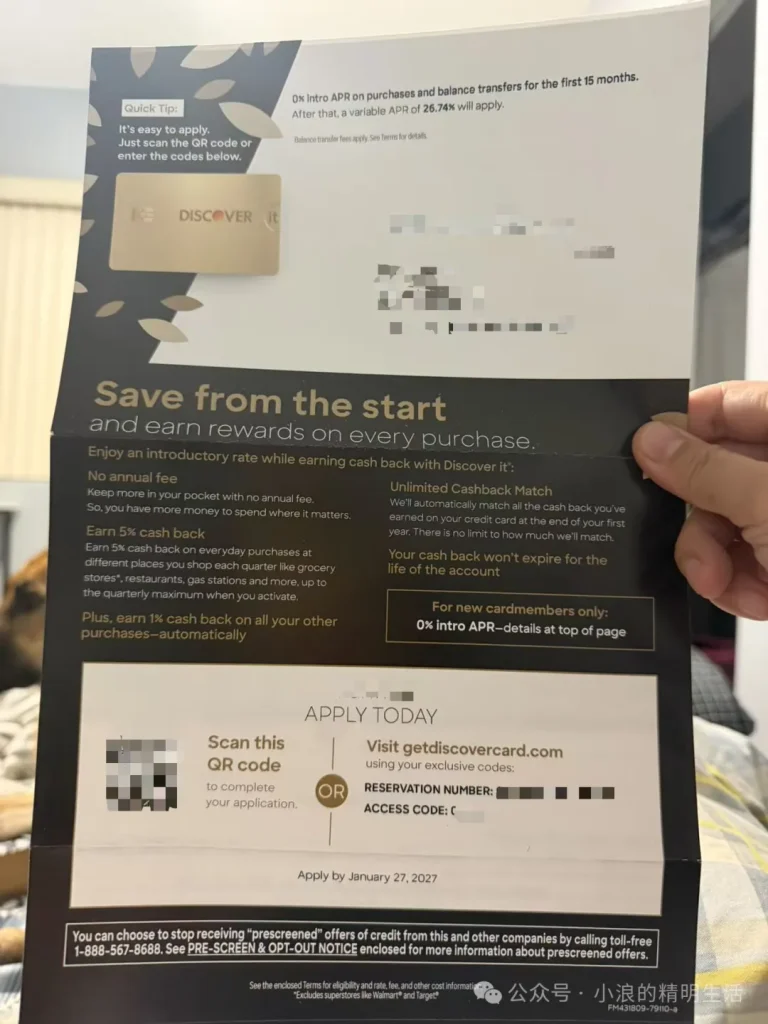
最近,我收到了一封来自 Discover 的信用卡邀请函。
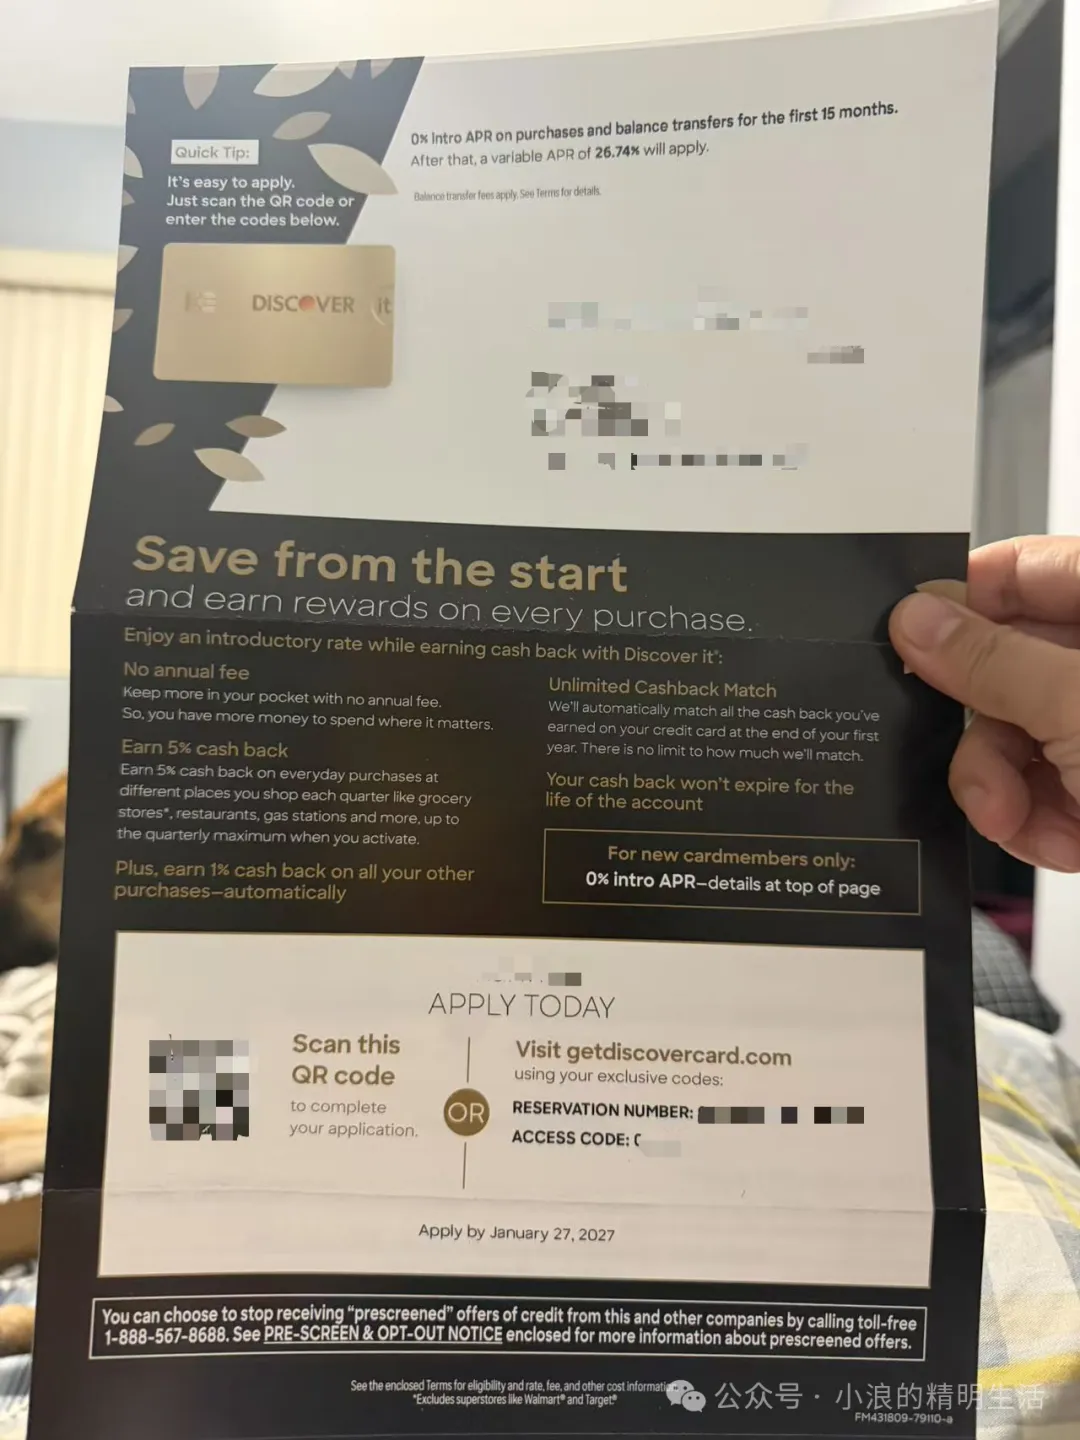
信上有专门的 Access Code,邀请我登录网站申请信用卡。
说实话,我跟 Discover 从来没有打过交道,也没有主动申请过他们的产品。我不知道他们是从哪里获取了我的信息,居然主动给我寄来了信用卡邀请函。
我猜测,可能是因为我在美国已经有了一定的信用记录,而且信用分还不错,所以被他们列入了潜在客户名单。
不过,等我真正打开网站,准备申请的时候,却发现自己没办法完成申请。
原因很简单:我没有美国的 SSN,也没有 ITIN。
这件事情让我想起了一个很多人都有的误区。
没有 SSN 或者 ITIN,真的就没办法在美国申请信用卡、积累信用记录吗?
其实不是这样的。
一、没有 ITIN,一样可以积累美国信用记录
现在网上有很多介绍美国信用卡的文章。
有些作者可能连美国都没去过,主要介绍的就是如何先申请一个 ITIN,然后通过网络申请美国信用卡。
看多了这些文章,很容易给人造成一种印象:想在美国拥有信用记录,就必须先有 SSN 或者 ITIN。
但根据我自己的经历,这完全是两回事。
有没有信用记录,和你有没有 SSN、ITIN,并不能直接画等号。
只要银行愿意给你办理信用卡,而且正常向信用机构报送记录,哪怕是一张押金信用卡,同样可以帮助你建立美国信用记录。
区别主要在于查询和申请的便利程度。
有 SSN 或者 ITIN 的人,可以比较方便地通过网络查询信用记录、申请信用卡。
而没有这些号码的人,查询起来可能会麻烦一些。
美国到现在仍然保留着一些比较传统的处理方式,比如通过电话、邮寄文件等方式进行身份核实。
有时候还会要求填写一份表格,回答以前住在哪里、最近有没有搬过家、过去使用过哪些地址之类的问题。
通过身份核实以后,才可能获得自己的信用报告。
所以,没有办法直接在线查询,并不代表没有信用记录。
实际上,我自己平时也很少主动查询信用分。
二、我的第一张美国信用卡,就是押金信用卡
我最早在美国办理信用卡的时候,同样没有什么美国信用记录。
当时我选择的是 Bank of America,也就是大家熟悉的 BOA(美国银行)。
我办理的第一张信用卡,就是 Secured Credit Card,押金信用卡。
原理非常简单。
比如你存入 500 美元作为押金,银行就给你 500 美元的信用额度。
你存入 1,000 美元,银行就可能给你 1,000 美元的额度。
因为有押金作为担保,所以银行承担的风险相对较低。
这也是为什么对于没有美国信用历史的人来说,押金信用卡是一个很不错的起点。
我当时办理的就是一张 500 美元额度的押金信用卡。
之后正常消费、正常还款。
大概过了一年左右,银行主动把我的押金解除了,500 美元退回到了我的 Checking Account,也就是支票账户。
而我的信用卡并没有被取消,而是转成了一张不再需要押金担保的普通信用卡。
这实际上意味着,经过一段时间的使用,银行已经愿意直接给我信用额度了。
三、有了信用记录,后面申请信用卡就简单多了
后来,我又向 BOA 申请了新的信用卡。
这一次就不需要押金了,而是银行直接提供信用额度。
我记得最初给我的额度是 3,000 多美元,后来慢慢提高,到现在已经有 8,500 美元。
而且我发现,美国银行有一个比较有意思的地方。
当你已经是银行的老客户,而且有良好的历史记录之后,有时候申请信用卡并没有想象中那么复杂。
我自己就通过电话申请过信用卡。
银行工作人员会问几个简单的问题,比如从事什么职业、年收入大概多少。
整个过程没有要求我提交工作证明,也没有要求提供什么社保证明或者一大堆收入材料。
问完之后,很快就批准了。
当然,这只是我自己的申请经历。
但从中也能看出来,银行对一个客户过去的使用记录,实际上是很重视的。
有时候,你已经在这家银行建立了足够长时间的往来关系,比什么都重要。
至于信用分,我自己反而没有特别关心。
因为过去申请信用卡时,银行寄来的相关信件中,有时候就会提供信用评分信息。
我记得自己的信用分还挺高,虽然可能比一些美国公民朋友低几十分,但整体已经算比较不错了。
所以,我一直觉得,信用记录不是非要每天去查、每天盯着分数看。
正常使用、按时还款,时间长了,自然就能慢慢积累起来。
四、华美银行也可以作为一个起点
之前我写过一篇关于华美银行开户的文章,主要介绍如何办理 Checking Account 和 Savings Account。
这里顺便再说一下。
Checking Account 可以简单理解成日常使用的银行支票账户,通常会配有 Debit Card,也就是借记卡。
华美银行远程开户:实体卡、地址证明,还有 Checking 和 Savings 那点事
如果是通过远程方式开户,填写的是自己真实的中国大陆居住地址,那么银行寄送的借记卡也可以寄到这个地址。
但要注意,借记卡和信用卡是两回事。
单纯开一个 Checking Account,并不会因为你使用 Debit Card 消费,就自动积累信用卡还款记录。
真正要开始积累信用记录,还是需要信用卡。
比如你在华美银行开了账户,正常使用半年或者一年之后,觉得这家银行的服务不错,也想进一步申请一张美国信用卡。
那么就可以考虑申请押金信用卡。
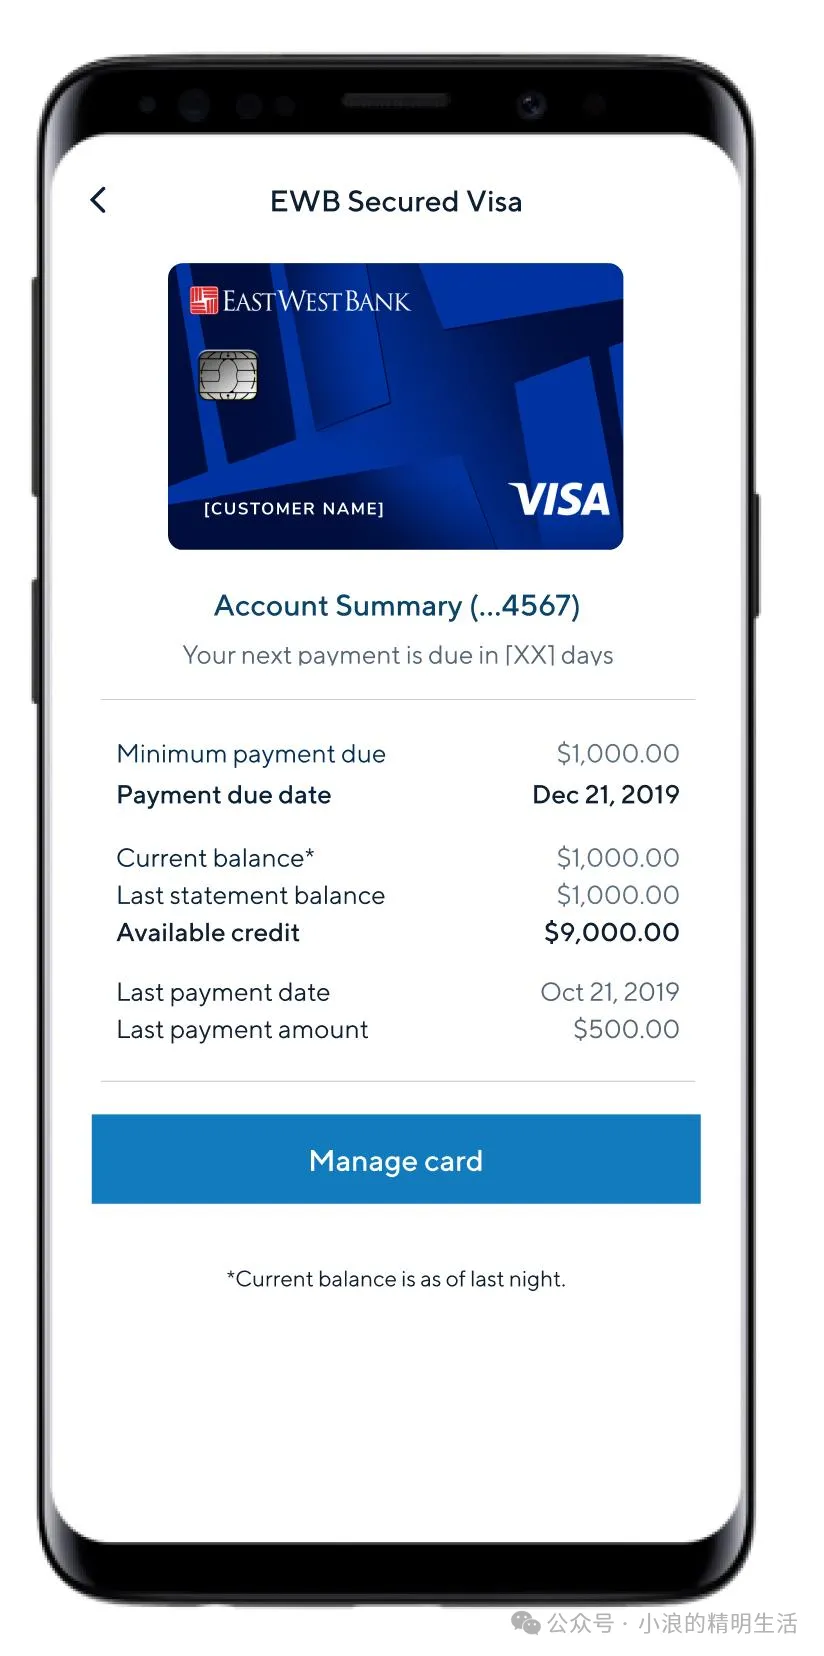
根据我了解到的办理方式,申请时需要准备美国地址和美国手机号码,原来留在银行的联系信息也需要相应更新,然后联系银行客服提出申请。
押金信用卡的逻辑并不复杂。
存入 500 美元,可以申请相应额度;存入 1,000 美元,也可以申请更高一些的额度。
当然,具体能批多少,还是看银行的审批。
其实不只是美国银行有这样的产品。
香港的星展银行 DBS 也有类似的押金信用卡。
比如存入 10,000 港币作为押金,银行给予 8,000 港币信用额度,也就是押金的 80%。
相比之下,美国一些押金信用卡的押金和信用额度可以做到一比一。
从银行角度来看,有押金作为保障,确实可以降低不少风险。
对用户来说,押金信用卡最大的意义也不在于能刷多少钱,而是先把自己的信用历史建立起来。
五、为什么我收到 Discover 邀请函,却不打算申请?
回到文章开头。
这次 Discover 主动给我寄来了信用卡邀请函,我还是觉得挺有意思的。
现在 Discover 已经属于 Capital One 体系,而我感觉 Capital One 在信用卡营销方面一直比较积极。
美国信用卡市场本来就有各种预筛选营销活动,银行会向潜在客户寄送信用卡 Offer。
所以即使我从来没有联系过 Discover,他们也有可能通过相关营销渠道找到了我。
但这封信并不代表我已经获得批准。
实际上,输入 Access Code 进入申请页面后,我还是遇到了 SSN 或 ITIN 的要求,没办法继续办理。
这也说明一件事情:
已经积累了信用记录,不代表所有银行的信用卡都可以申请。
不同银行、不同申请渠道,确实会存在差别。
那么,既然 ITIN 也不是完全没有办法申请,为什么我不干脆去弄一个?
主要是因为我现在已经没有这个需求了。
我觉得人到了三十岁以后,很多事情应该学会做减法,而不是不断做加法。
为了多申请一张信用卡,再去折腾一个 ITIN,后面还要管理更多账户,对我来说意义不是特别大。
况且,我现在已经有 BOA 的信用卡,用起来也很方便。
六、现在我去美国,反而更喜欢申请有开卡奖励的新信用卡
我现在去美国之前,有时候还会考虑向 BOA 申请一张新的信用卡。
原因其实很简单:新卡经常有不错的开卡奖励。
比如有些信用卡会给 300 美元、600 美元的奖励。
当然,这些奖励不是白送的,通常要求你在开户后的三个月左右,完成一定金额的消费。
比如消费 6,000 美元,或者 10,000 美元。
对平时很少去美国的人来说,这个消费任务可能不容易完成。
但如果刚好计划去美国旅行,情况就不一样了。
机票、酒店、租车、购物,这些本来就是要花的钱。
如果一家人出行,整个行程的费用加起来,可能就已经有一万多元人民币,甚至更多。
再加上在美国购买一些自己需要的商品,消费金额自然就上去了。
既然这些钱原本就准备花,为什么不顺便拿一下信用卡开卡奖励呢?
我现在使用的一张 BOA 信用卡是 Travel Rewards。
这张卡有个我很喜欢的特点:没有 Foreign Transaction Fee,也就是没有境外交易手续费。
所以,即使人回到了中国,也不代表这张信用卡就没用了。
它可以绑定支付宝、微信支付,在支持的场景下继续使用。
比如一些日常消费、缴纳话费等,都可以尝试使用。
而且我以前还专门写过一篇文章,介绍一些相关的使用思路。
这篇是付费文章,有兴趣的朋友可以看看:
说起来,我以前也担心过,万一三个月内消费不够,拿不到开卡奖励怎么办?
但后来实际使用下来,最终还是完成了任务。
所以,很多事情只要提前规划一下,其实并没有想象中那么难。
当然,也没必要为了拿奖励,专门去买一堆自己根本不需要的东西。
七、最后总结一下
这篇文章其实就想说两件事情。
第一,没有 SSN 或者 ITIN,不代表你不能在美国建立信用记录。
我自己就是从一张 500 美元的押金信用卡开始,经过一段时间的正常使用,银行退还押金,后来又申请到了普通信用卡,额度也逐渐提高到 8,500 美元。
这个过程,并不是靠先申请 ITIN 完成的。
第二,对于没有美国信用历史的人,押金信用卡是一个值得考虑的破冰方式。
不一定要一开始就追求多高的额度,也不一定非要通过网上申请。
有时候,先建立一个银行账户,保持正常往来,再从押金信用卡开始,反而更加简单。
等到信用记录积累起来,以后再申请其他信用卡,选择自然也会多一些。
至于要不要为了申请更多信用卡去专门办理 ITIN,我觉得还是看个人需求。
如果你经常在美国生活、消费,确实需要更多金融服务,那当然可以研究一下。
但如果只是偶尔去美国旅游,手里已经有一两张好用的信用卡,我觉得也没有必要无限折腾。
毕竟,信用卡只是一个支付工具。
能正常消费、没有境外交易手续费,偶尔还能拿点开卡奖励,对我来说其实就已经足够了。