 小浪的精明生活
以前我介绍过美国华美银行远程开户,后来陆陆续续有不少人来咨询。
大家关心的问题其实挺相似的。
比如有没有实体卡?能不能寄到中国?能不能订阅 Claude?Checking 和 Savings 要不要一起开?
这些问题我都能理解。毕竟开一个美国银行账户不容易,既然花了时间去折腾,肯定希望功能越多越好。
不过,有些事情还是需要提前弄明白,特别是华美银行的实体卡,跟美国银行(Bank of America)、富国银行(Wells Fargo)等银行的部分产品还真不太一样。
今天就结合我自己的理解和使用习惯,聊聊这些容易被忽略的细节。
一、远程开户,要看能不能用中国资料
我以前为什么介绍华美银行?
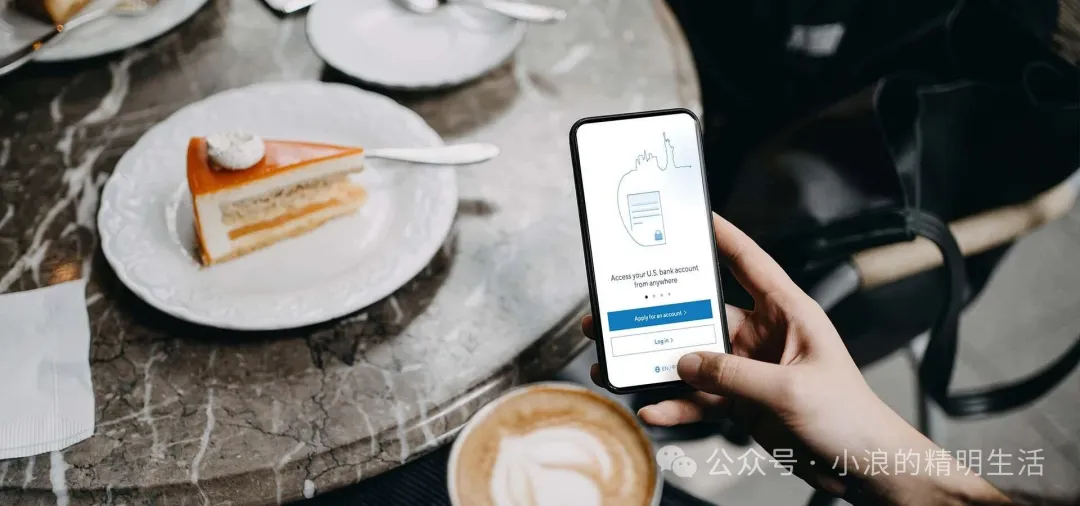
一个重要原因,就是它有面向符合条件的中国大陆居民的正规远程开户渠道。
在我看来,真正省心的远程开户,至少应该能够如实填写自己的中国大陆居住地址、身份信息和联系方式。
开户以后,在中国大陆正常登录、管理账户,也不应该需要天天折腾网络环境。
当然,能不能开户,最终还得看银行对申请人身份、居住地以及相关资料的审核。(基本都能过,但是有的人曾经开过velo有关户记录的除外)
网上也有一些美国银行开户教程,需要申请人准备美国地址、美国电话号码,甚至申请 ITIN。
这里要说明一下,ITIN 本身当然没有问题,符合条件申请美国税号是很正常的事情。
但如果一个人明明长期居住在中国,却为了开户故意填写不真实的美国居住信息,我觉得慎重一些。
毕竟银行账户不是开完就不管了。
以后银行要求更新居住地址、核实身份,或者补充税务资料,都有可能发生。
如果当初填写的资料不真实,后面反而容易给自己增加麻烦。
所以我一直觉得,能用真实资料申请,就尽量不要把简单的事情搞复杂。
银行账户是拿来用的,长期稳定、方便管理,比开户的时候少准备几份材料重要得多。
二、华美银行没有可直接使用的电子 Visa 卡,只有实体卡
先聊大家最关心的银行卡。
其实我个人一直更喜欢电子卡。
特别是现在很多银行,开户以后就可以在手机银行里查看完整的电子卡号、有效期和安全码。
不需要等待邮寄,也不用担心卡片在路上丢失。
如果只是为了网上消费、订阅海外服务,有电子卡确实方便很多。
但华美银行 Value Checking 的 Visa 借记卡,至少从目前公开的产品功能来看,并没有提供这种开户以后就能直接获取完整卡号的电子卡服务。
想使用这张 Visa 借记卡,通常需要主动申请实体卡,并等待卡片寄到手里。
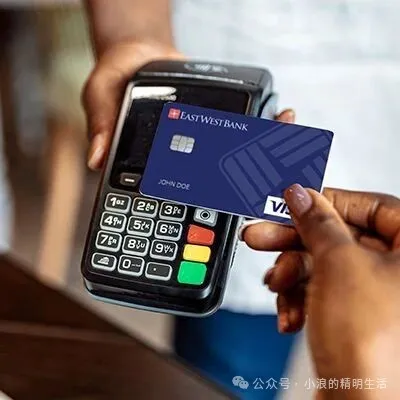
华美银行的产品条款也明确说明,借记卡不会在开户后自动发放,需要客户自行申请。
这里就涉及一个比较容易混淆的问题。
Account Number 和 Card Number,不是一个东西。
Account Number 是银行账户号码。
Card Number 是银行卡号码,通常还会配合有效期、CVV 等信息用于网上支付。
你成功开通 Checking 账户,并不代表同时拿到了一张可以直接用于网上消费的 Visa 卡。
比如你想订阅某个海外 AI 服务,对方要求填写银行卡号、有效期和 CVV。
这时候,光有华美银行账户号码肯定不够。
所以,如果你的开户目的包括网上消费,那么实体卡就是非常实际的需求,而不是什么可有可无的东西。
当然,华美银行的 Visa 借记卡支持添加到符合条件的电子钱包。
但这里要区分两个概念:
支持 Apple Pay,不等于银行提供一张可以提前查看完整卡号的电子卡。
前者是一种支付方式,后者才是我们平时说的虚拟卡或者电子卡。
我自己出国旅行,平时只要商家支持 Apple Pay,基本就是直接拿手机付款。
一方面方便,另一方面,Apple Pay 正常交易时不会把实体卡的完整真实卡号直接提供给商家,我觉得也更安心一些。
当然,这不代表使用 Apple Pay 就绝对不会发生盗刷。
真正需要实体卡的时候,主要还是海外 ATM 取现金,或者遇到不支持手机支付的场景。
另外,我有个习惯,就是尽量不会在经常刷卡消费的关联账户里放太多闲钱。
需要用多少,再根据实际情况安排资金。
虽然借记卡有相应的安全保护措施,但万一遇到盗刷,后续处理起来总归是件麻烦事。
三、实体卡可以寄中国,但要提前准备地址证明
华美银行实体卡能不能寄中国?
可以。
不过这里还有几个需要注意的地方。
首先就是收卡地址。
按照华美银行 Value Checking 的相关条款,如果借记卡寄往中国,银行会使用申请时提供并经过核实的一次性收件地址。
所以申请实体卡之前,最好提前把地址证明准备好。
信用卡账单就是可以考虑的一种地址证明材料。
比如你持有国内银行发行的信用卡,账单上通常会有持卡人姓名以及账单地址。
如果姓名、地址都能对应上,就可以向华美银行确认能否用这份信用卡账单完成地址验证。
这里要注意,最好提供近期、真实的银行账单,而且账单上的姓名和地址要清楚。
至于银行是否接受电子账单、是否要求特定日期内的账单,以及还需要哪些材料,最终还是以实际申请时的审核要求为准。
我觉得这一点还是值得提前准备的。
毕竟账户开好了,结果申请实体卡的时候发现地址材料不齐,又得来回补资料。
其次就是邮寄。
根据华美银行公开的官方 FAQ:
寄往中国的借记卡,一般需要3~4 周。
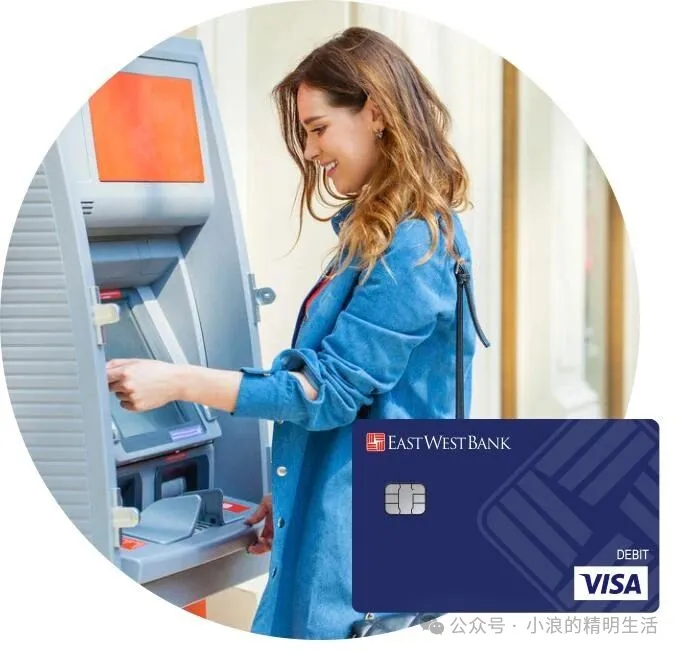
寄往美国境外的借记卡,官方资料列出的国际邮寄及处理费用是20 美元,符合特定豁免条件的账户除外。具体以申请时的报价为准。
这里需要特别区分一下,20 美元是官方列出的国际邮寄及处理费用,并不是说支付这笔钱就一定会使用 DHL、FedEx 之类的商业快递。
普通邮寄和商业快递是两回事。
如果希望使用带追踪信息的快递,或者希望加快寄送速度,最好提前问客服是否提供相关选择,以及有没有额外费用。
毕竟从美国寄一张银行卡到中国,时间还是比较长的。
万一途中丢件,又得重新申请。
另外,银行卡本身也有有效期。
不是说今天把实体卡收到了,以后就不用考虑这个问题。
过几年卡片到期,可能还要面对换卡和邮寄的问题。
这也是为什么我个人更偏爱电子卡。
可惜,华美 Value Checking 的这张 Visa 借记卡,目前没有公开提供我希望的那种即时电子卡体验。
所以,如果确实需要使用它的 Visa 卡号,就要把申请实体卡、准备地址证明以及等待国际邮寄这些环节考虑进去。
四、有了美国银行卡,就能放心订阅 Claude 吗?
最近咨询华美银行开户的人里面,有不少是为了订阅海外 AI 服务。
尤其是 Claude。
有人会问,华美银行的 Visa 卡能不能用来订阅 Claude?
我觉得首先需要看 Claude 的地区政策,以及它对支付方式的要求。
如果使用地区符合平台规定,银行卡也满足相应要求,那么可以尝试使用。
其实,支付往往是最容易的一个关卡~
另外一个经常被问到的问题是:
如果用了美国银行卡,是不是账号就安全了?
这其实是两回事。
支付成功,不代表账号一定安全。
美国银行卡解决的是支付工具的问题,并不能改变一个人的实际居住地。
平台可能还会根据使用地区、账号行为、登录环境以及其他因素判断账号是否符合服务条款。
所以,拥有一张美国发行的 Visa 卡,并不代表平台就会把你当成美国居民。
如果原本就有美国银行账户,拿它的银行卡支付一些符合平台要求的海外订阅服务,我觉得很正常。
但如果专门为了订阅 Claude,而去开一个美国银行账户,那么最好还是先了解平台的地区政策。
毕竟开户、申请卡片和国际邮寄都需要付出一定的时间和成本。
银行卡可以解决一部分问题,但不可能解决所有问题。
五、Checking 和 Savings,有必要一起开吗?
除了实体卡,另外一个常见问题就是:
Checking 和 Savings 能不能一起开?
其实我更建议先弄明白两种账户有什么区别,再决定自己是否需要。
Checking 是支票账户,主要用于日常资金管理和关联借记卡消费。
Savings 是储蓄账户,通常更偏向于存放暂时不需要使用的资金。
两种账户各有用途,没有哪个一定更好。
我之前介绍的华美银行开户渠道,主要是 Value Checking。
这个账户有一个特点:
不支付存款利息。
也就是说,你把美元放在里面,并不会因为余额增加就自动赚到利息。
另外,管理费也需要算清楚。
按照此前查到的华美银行 Value Checking 产品条款,月管理费是12 美元。
不过符合条件可以免除,例如:
- Checking 账户月平均余额达到 1,500 美元。
- 符合要求的个人存款账户,在规定期间内的合计平均余额达到 5,000 美元。
这属于不同的免管理费条件,不是说两笔钱必须同时准备。具体还得以自己账户当前适用的条款为准。
如果余额长期达不到免管理费要求,那么一年下来,光管理费就可能达到 144 美元。
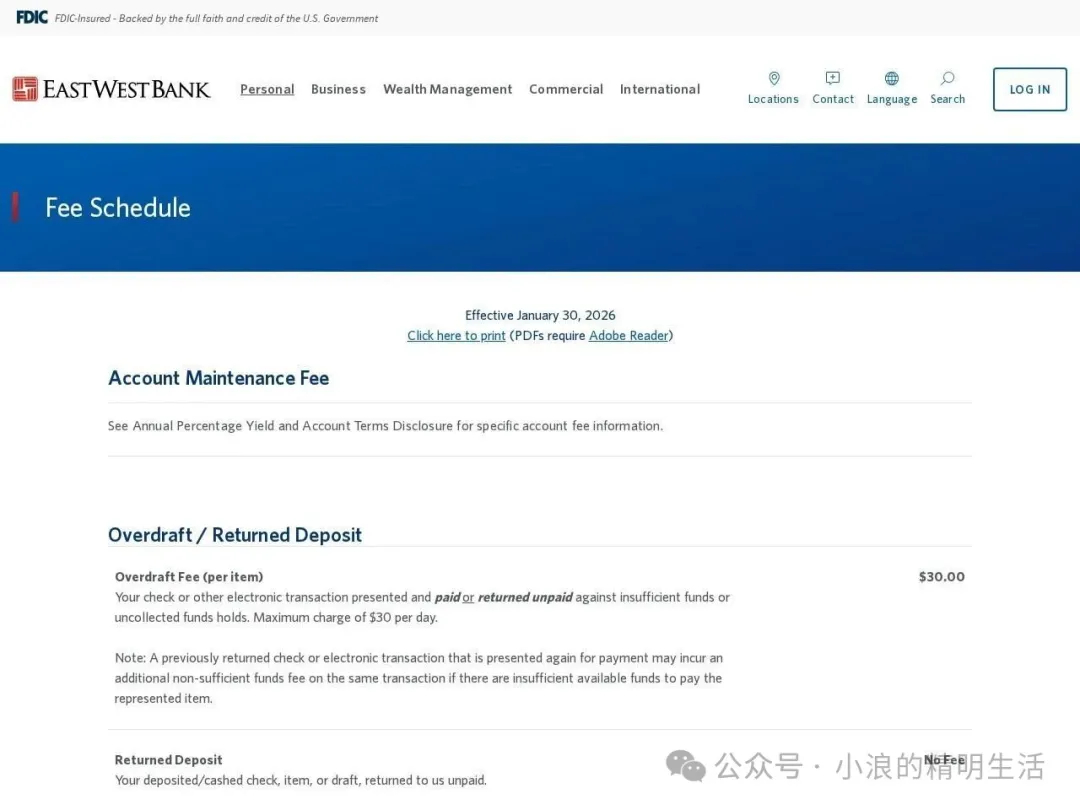
这个成本还是需要考虑的。
至于 Savings,我觉得主要看你有没有明确的储蓄需求。
如果手上有一笔美元,准备长期存放,那么研究一下储蓄账户的利率当然有意义。
但如果只是想顺便开个 Savings,里面也没准备放多少钱,那就要算算实际能拿多少利息。
假设某个普通储蓄账户年利率只有 0.01%。
存进去 10,000 美元,一年也就 1 美元利息。
这只是举例,不代表华美当前 Savings 的实际利率。
为了这 1 美元,再多管理一个账户,我个人觉得没什么必要。
当然,如果利率有吸引力,或者自己确实有分开管理资金的需求,那就是另外一回事。
还有一个问题是税务资料。
非美国税务居民可能需要根据银行要求,提供或者更新 W-8BEN 等税务身份文件。
不过,这并不意味着开了 Savings 就一定需要单独向美国 IRS 申报所得税,也不意味着 Checking 就完全不涉及税务资料。
具体还是要看个人税务身份、收入性质和适用规定。
对我来说,如果一个账户每年就产生一两美元利息,却还要额外考虑管理和资料维护的问题,我宁愿保持简单。
账户不是越多越好,而是适合自己的才好。
六、到底有没有必要开华美银行?
看你自己需求,
当然,我以上说的都是针对华美银行个人账户来说的,
你不要拿这个个人账户去收什么私域生意款之类的,这种是不允许的,且!!!!
会很快被关户!!!
当然!
如果一些大公司给你支付款项,那没问题,比如PayPal,amazon,苹果AppStore开发者等。
核心原则是:
你是在接收属于自己的个人收入,还是拿个人银行账户当成商业经营账户使用?
声明:图片均来源于华美银行官网,非AI生成图片